# 利益相关者资本论的资本逻辑与路径
从资源、资产、资本与资金的循环出发,追踪经营成果怎样形成可核验的权益、资金和回报,并以双循环、四层和四生态说明 WISERUNION 零号公司的研究框架。
- 作者: Andrew David W.Y.
- 原文:
- 正文语种: zh
- 发布: 2026-11-14T02:38:37+07:00
- 版本: V1.0
## 资源、资产、资本与资金的价值循环——WISERUNION零号公司的研究框架
**阶段性研究整合稿 V1.0|2026年11月14日**
## 引言:从资源组织走向长期资本关系
前面研究的是,怎样把利益相关者的资源组织起来,让多方参与并共同创造价值。接下来要问,已经做出来的成果,或还在形成的价值,怎样获得持续的资金支持?先看权属和权益怎样明确,再看资本结构和金融安排怎样接上,最后还要看经营成果能否按约回到各类参与者。
谁贡献了什么,怎样创造价值,权益由谁确认,风险由谁承担?资金进来以后,又怎样用到经营,最后怎样分配成果?融资要放在这几个环节里看。把它们放到同一套规则里,才容易看清企业经营、投资者回报和各方长期合作怎样接在一起。
> **让真实价值经过权属确认、合理的权益安排和适当的金融连接,获得可持续的资金支持。让利益相关者依规则参与,在贡献得到确认、权益得到兑现的过程中,建立长期资本关系。**
## 一、四资循环:金融贯穿节点与连接
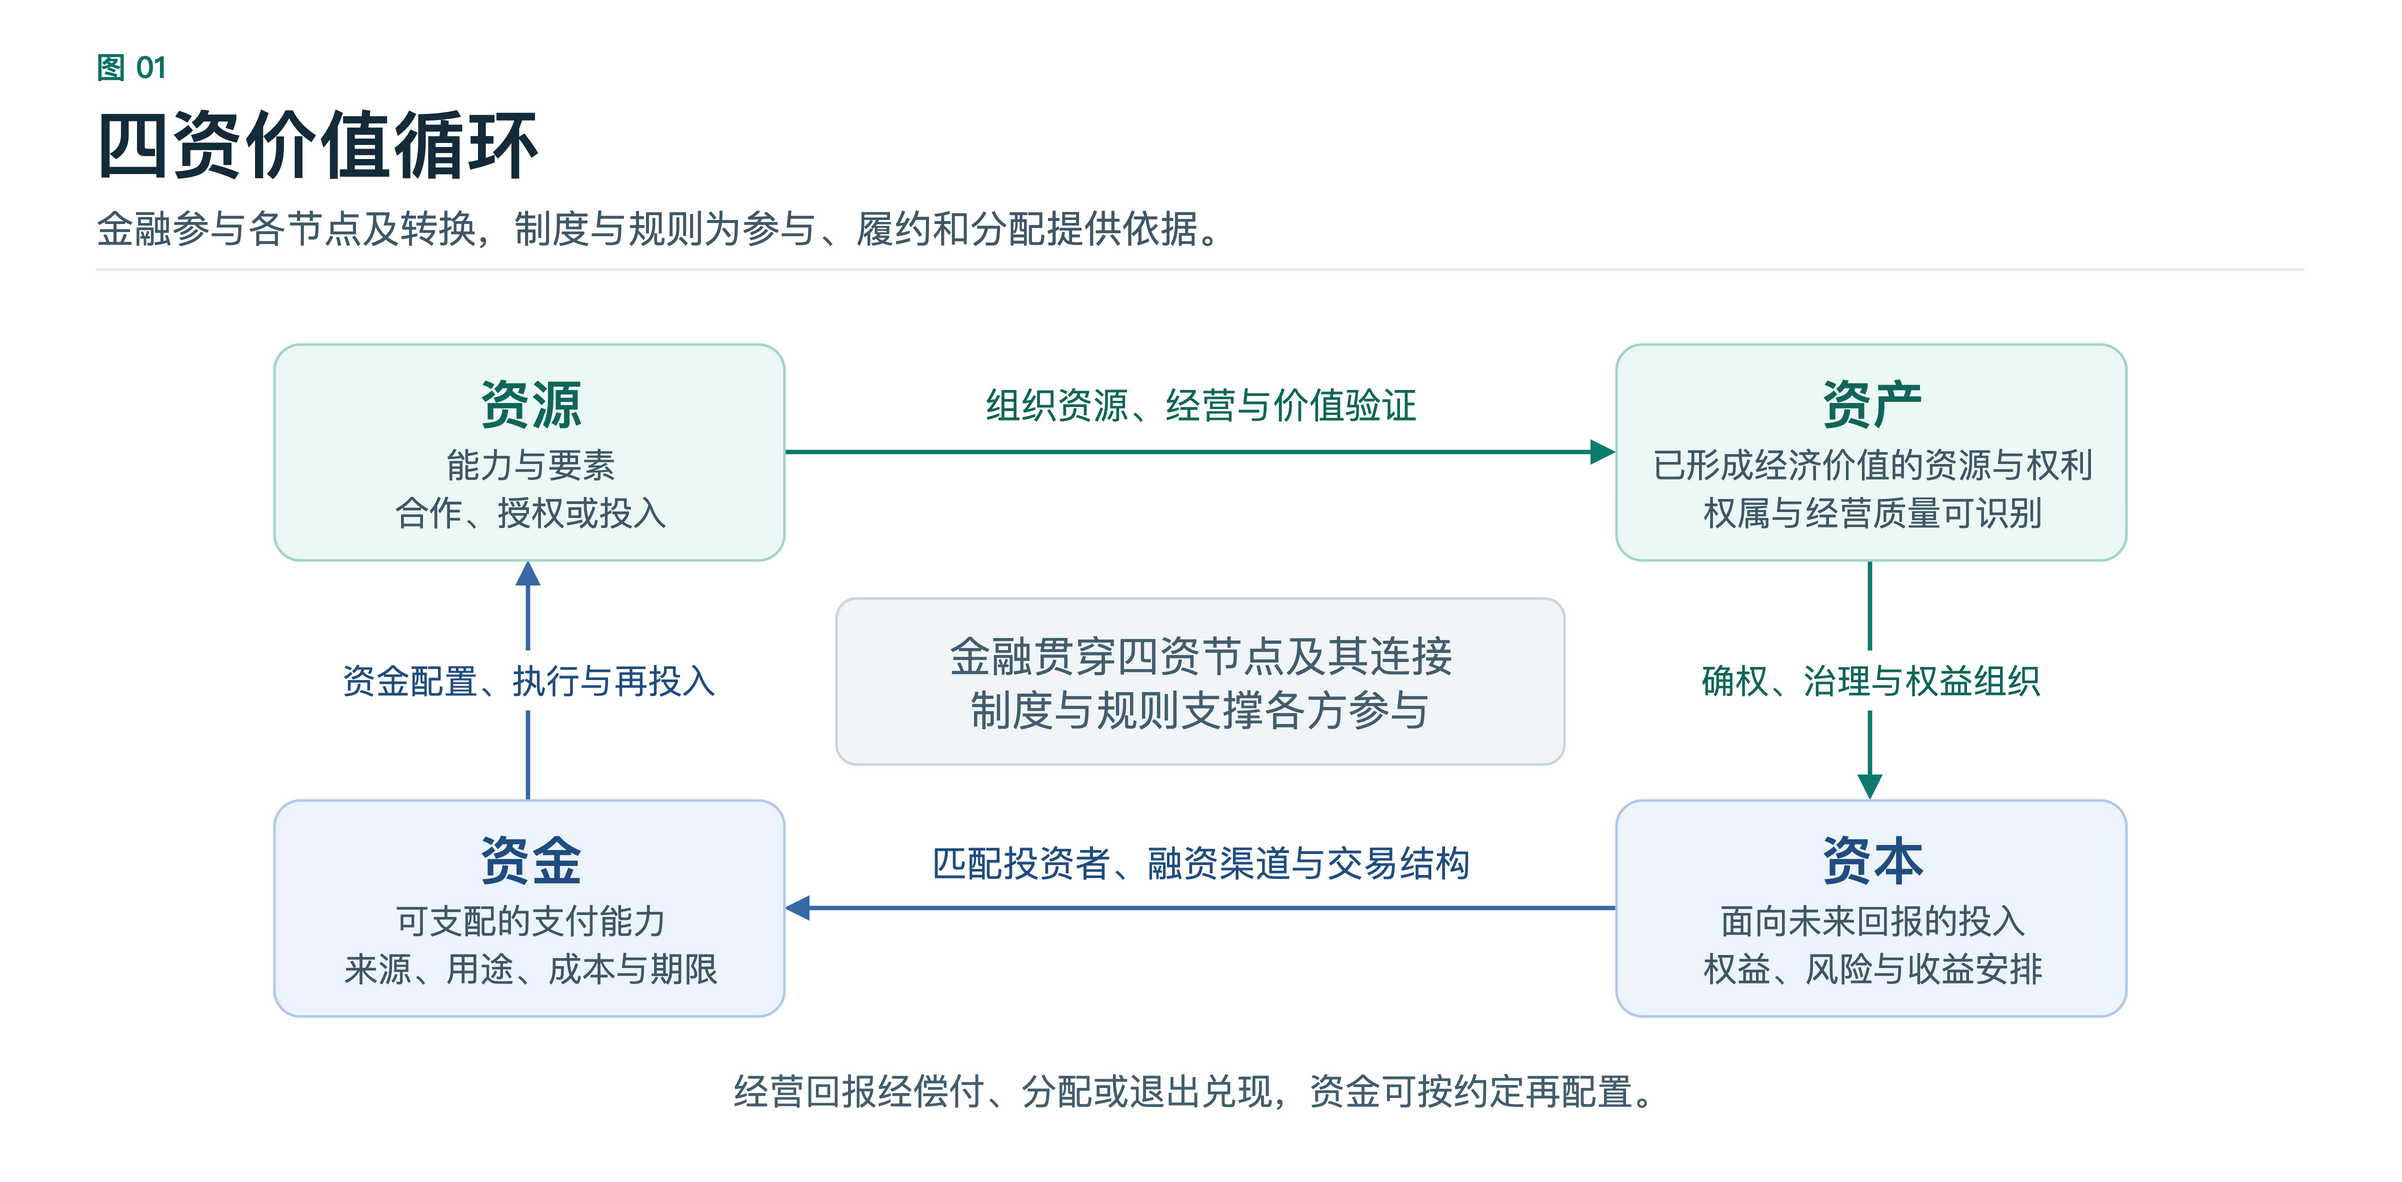
沿着《四资运作》的阅读线索,可以先看资源、资产、资本和资金怎样接起来。顺着这条线往下看,还要把金融、制度和规则放到每个环节里,看看各方怎样参与、承担什么责任,又依据什么分享成果。
在这个经营研究框架中,资源是能够被组织和调用的能力与要素;资产是已经形成一定经济价值,并具有可识别控制或使用边界的资源与权利;资本体现为围绕未来回报组织起来的投入及相应权益、风险和收益关系;资金则是特定主体能够实际支配和配置的支付能力。这些概念并非互斥,例如现金既可以作为资产,也可以作为资本投入。
完整路径可以表述为:
> **资源组织 → 价值创造 → 资产形成 → 权属和经营质量确认 → 资本结构、治理与权益安排 → 融资与交易结构 → 资金获取和配置 → 经营回报与风险管理 → 偿付、分配、退出和再投入。**
实际做项目时,经营、治理、融资和风险管理常常交叉推进。哪一段已经接上,哪一段还需要补条件,要随着新证据和经营结果继续核对。
[](https://yutengfei.com/uploads/blog/stakeholder-capital-logic-and-paths/figures/01-four-capital-cycle.png)
*图 1 四资价值循环。金融连接资源、资产、资本和资金,制度与规则贯穿整个循环。*
### 1\. 金融作用于四资的各个节点
在资源端,需要考虑资源以什么方式进入协作:服务采购、项目合作、使用授权、实物投入,或其他约定安排。
在资产端,需要确认资产与相关权利的边界、经营质量、价值依据及已有负担,为后续投资与融资提供可以理解和验证的基础。
在资本端,需要安排出资关系、控制权、受偿顺序、收益分配和退出条件,使不同参与者对自己的权利与责任形成一致预期。
在资金端,需要处理来源、用途、期限、币种、成本及偿付安排,保证资金能够服务于相应的经营目标。
### 2\. 金融也参与节点之间的转换与连接
资源形成资产,需要组织、经营和价值验证;资产进入资本安排,需要权属确认、治理设计和权益组织;资本连接资金,需要合适的投资者、融资渠道与交易结构;资金重新进入资源和资产,需要配置决策、执行过程及结果管理。
因此,金融既作用于各个节点内部,也参与节点之间的转换。制度和规则贯穿其中,为资源生态、运管生态、客户生态和资本生态的不同角色提供适合其贡献方式、责任边界和利益诉求的参与安排。
四资循环的运行质量,最终取决于价值能否持续形成、权利能否被明确执行、资金能否被有效使用,以及回报能否按约定实现。
## 二、资本思维:把价值、权利、资金、风险和回报放在一起
看一个融资方案,我会先问这笔钱能支持什么经营活动,再问风险和回报怎样落到各方身上。
> **资本思维,是围绕长期价值创造和未来回报,识别并组织资源与资产,设计权益、责任、风险和收益关系,通过适当的主体、资金来源、融资渠道与金融工具,提高价值创造、资金配置和投资回报实现的效率,并让资金持续流向能够创造价值的地方。**
其中,把资产及其权利转化为可用资金,属于融资与流动性环节;资金投入后能否形成经营成果和可兑现价值,决定资本循环能否持续。
### 1\. 融资效率和变现效率是重要观察点
融资效率关注能否取得与项目相匹配的资金,包括融资净额、到账时间、全部资金成本、权益稀释及附带条件。
变现效率关注资产及投资权利能否通过经营回款、出售、赎回、分配或其他约定安排转化为可支配资金,包括兑现时间、可实现价格、交易成本和退出条件。
钱到得快,如果成本过高、权益稀释过多,或是还款日赶在长期项目收回资金之前,资本效率仍然可能下降。判断一项投入值不值得做,要把融资和变现的效率放回长期价值里看。
### 2\. 资本思维需要回答六个问题
| 核心问题 | 需要明确的内容 |
| --- | --- |
| **价值从哪里来?** | 经营现金流、资产使用价值、资产增值或其他价值来源如何形成,哪些已经得到验证。 |
| **权利属于谁?** | 创始人、资源提供者、投资者、经营者及其他参与方分别拥有什么权利,权利如何确认和执行。 |
| **资金从哪里来?** | 自有资金、股权、债权、经营收入、合作伙伴投入或其他资金来源各自承担什么作用。 |
| **资金用到哪里?** | 对应什么经营目标、投入什么活动、由谁使用、何时形成可以检验的结果。 |
| **风险由谁承担?** | 资产减值、经营不足、价格波动、现金流缺口、合规及流动性风险如何分配。 |
| **投资如何退出,收益如何分配?** | 分红、还本付息、股权或资产转让、回购及其他依法约定的安排如何实施。 |
下一轮融资可以补充资金,但新增融资本身不能代替价值来源的说明。项目需要进一步解释:新资金投入什么、怎样创造新增价值,以及未来凭什么向参与者实现偿付、分配或退出。
### 3\. 资产与资本判断需要区分四类信息
经营、运营和管理都应围绕当前价值、未来增长逻辑、可验证证据和尚未验证的假设展开。
**当前价值**说明现在有什么资产、业务、现金流和权利;**未来增长逻辑**说明客户需求是什么、增长依靠什么、需要满足哪些条件;**可验证证据**包括合同、产量、收入、成本、客户情况、审计或独立评估等;**尚未验证的假设**则包括预测回报、资源转化能力和未来市场规模等。
将这四类信息分开,能够使资本判断同时保留未来空间与现实依据。审计、评估和法律文件为各自范围内的判断提供支持,经营能力和未来回报仍需要持续验证。
## 三、利益相关者如何形成长期资本关系
利益相关者资本论在本阶段重点研究多方贡献怎样被确认、权利怎样被安排、风险怎样被承担,以及共同创造的成果怎样被分配。
参与者的贡献可以表现为资金,也可以表现为技术、知识产权、人才、渠道、客户资源、经营执行或其他合作能力。不同贡献需要经过明确的规则与履约确认,连接到适合的报酬、权益或治理安排。
因此,应当把股权、债权、合同收益权、知识产权、服务报酬和治理参与权分别设计。不同形式有不同的适用关系,不能仅以“贡献”一词笼统归为同一种权益。
### 1\. 用规则连接贡献与权益
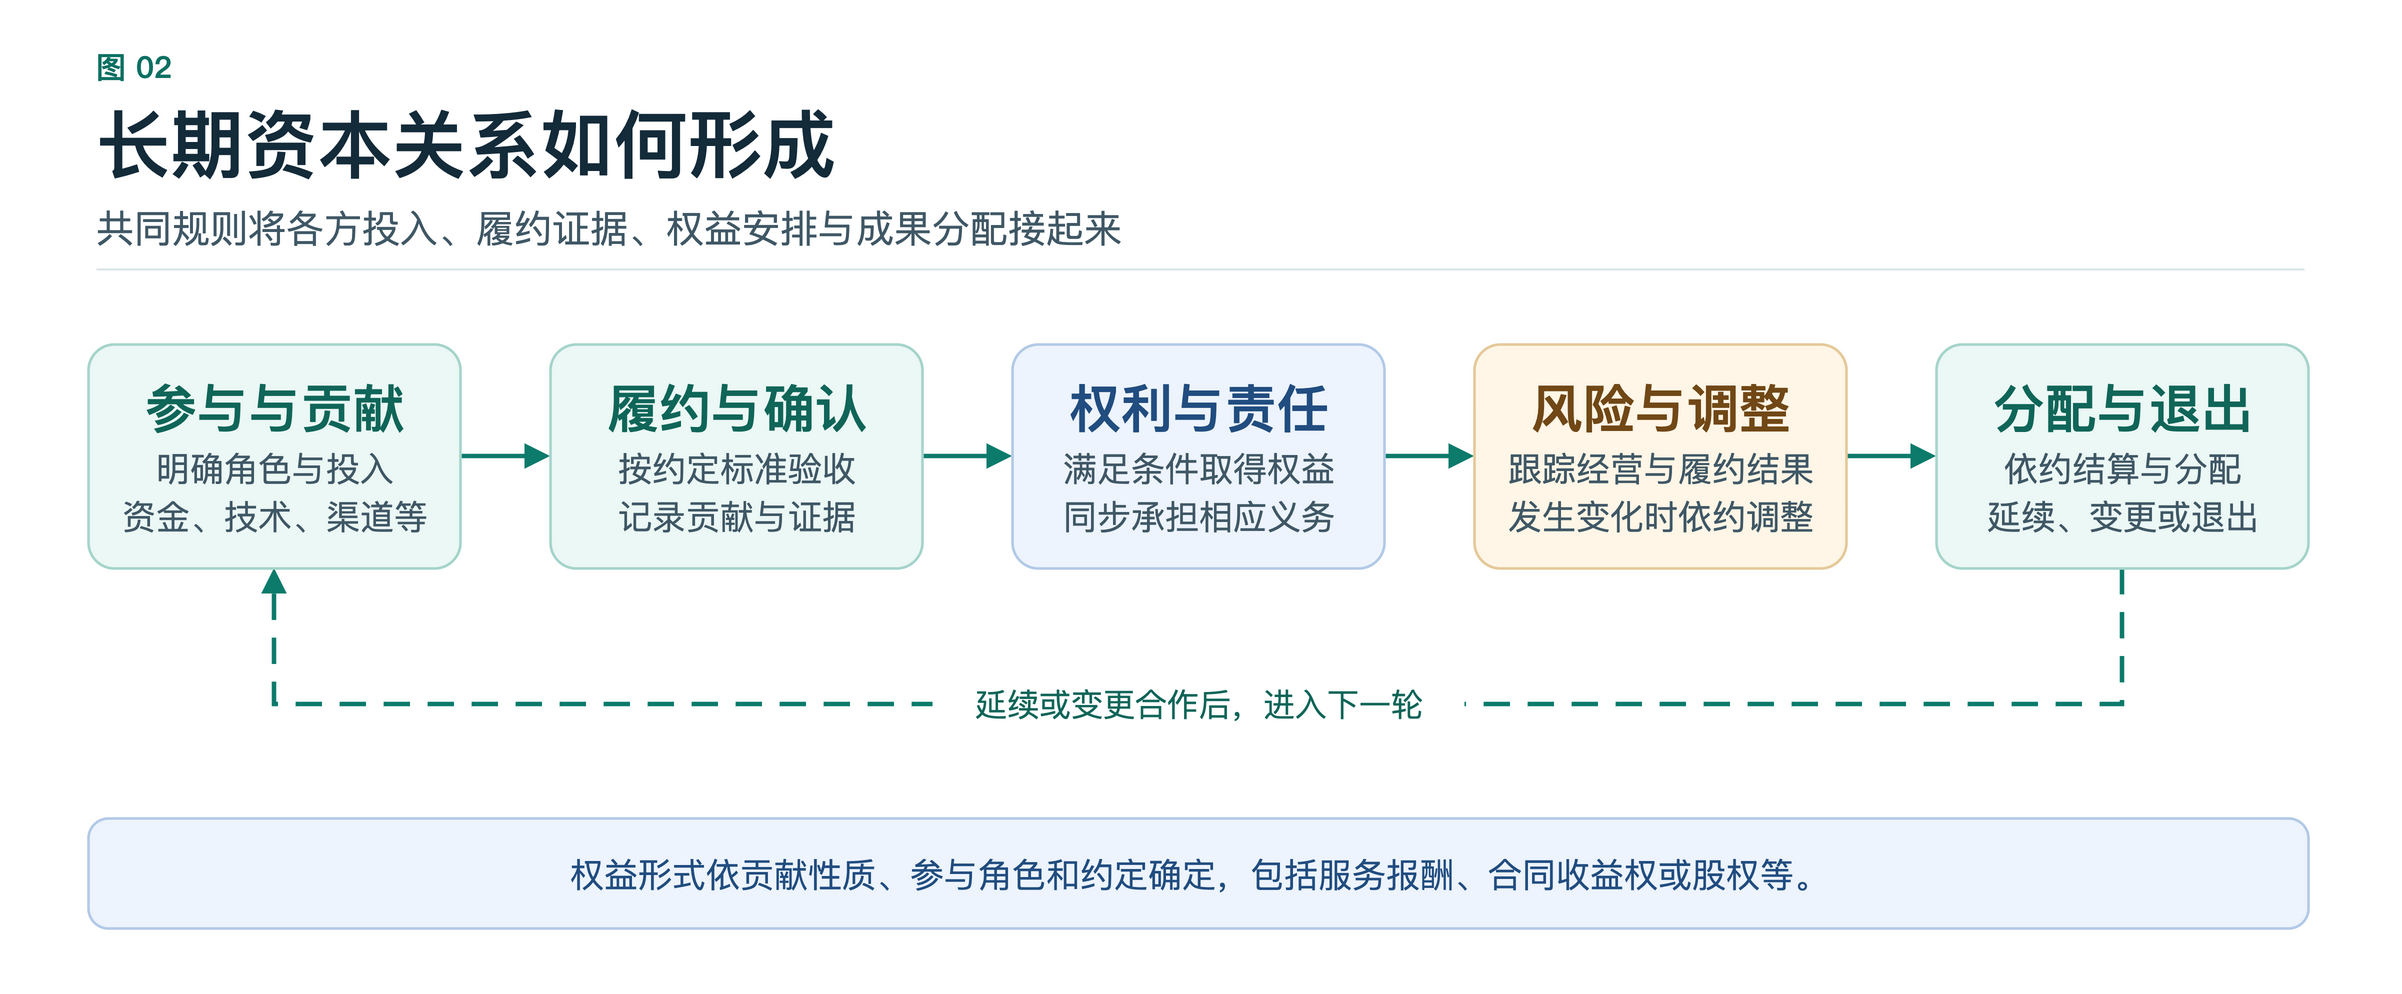
一套能够支持长期协作的规则,需要明确以下关系:
| 规则环节 | 需要明确的关系 |
| --- | --- |
| **参与与贡献** | 谁可以参与,以什么角色参与,投入或完成什么。 |
| **履约与确认** | 谁确认结果,依据什么标准,保留什么证据。 |
| **权利与责任** | 达到约定条件后取得什么权利,同时承担什么义务。 |
| **风险与调整** | 经营结果不及预期、发生损失或条件变化时,如何承担与调整。 |
| **分配与退出** | 成果怎样结算和分配,参与关系怎样延续、变更或退出。 |
长期资本关系由持续参与、有效履约、贡献确认和权益兑现共同支持。它可以包含股权关系,也可以包含长期合同、收益分配及治理协作关系,具体形式取决于参与者的贡献方式与约定结构。
[](https://yutengfei.com/uploads/blog/stakeholder-capital-logic-and-paths/figures/02-stakeholder-relationship.png)
*图 2 从贡献确认到权益兑现。参与者按约定条件取得相应权利、承担责任,并在结算后续作、变更或退出。*
### 2\. 以共同规则支持差异化参与
四个生态中的角色、投入和回报诉求并不相同。制度设计应当提供共同的确认原则、执行程序和争议处理基础,同时为不同角色设计相适应的参与方式。
规则写出来以后,可以拿几个问题核对。参与者能不能查到自己的贡献怎样记录?经营者清不清楚结果按什么标准评价?资金提供者知道风险由谁承担吗?到了分配时,各方也应当知道成果按什么约定回到自己。
这样,分散的资源合作才能逐步形成可持续的权益联系和资本关系。
## 四、经营循环与资本循环:价值形成与资金组织相互连接
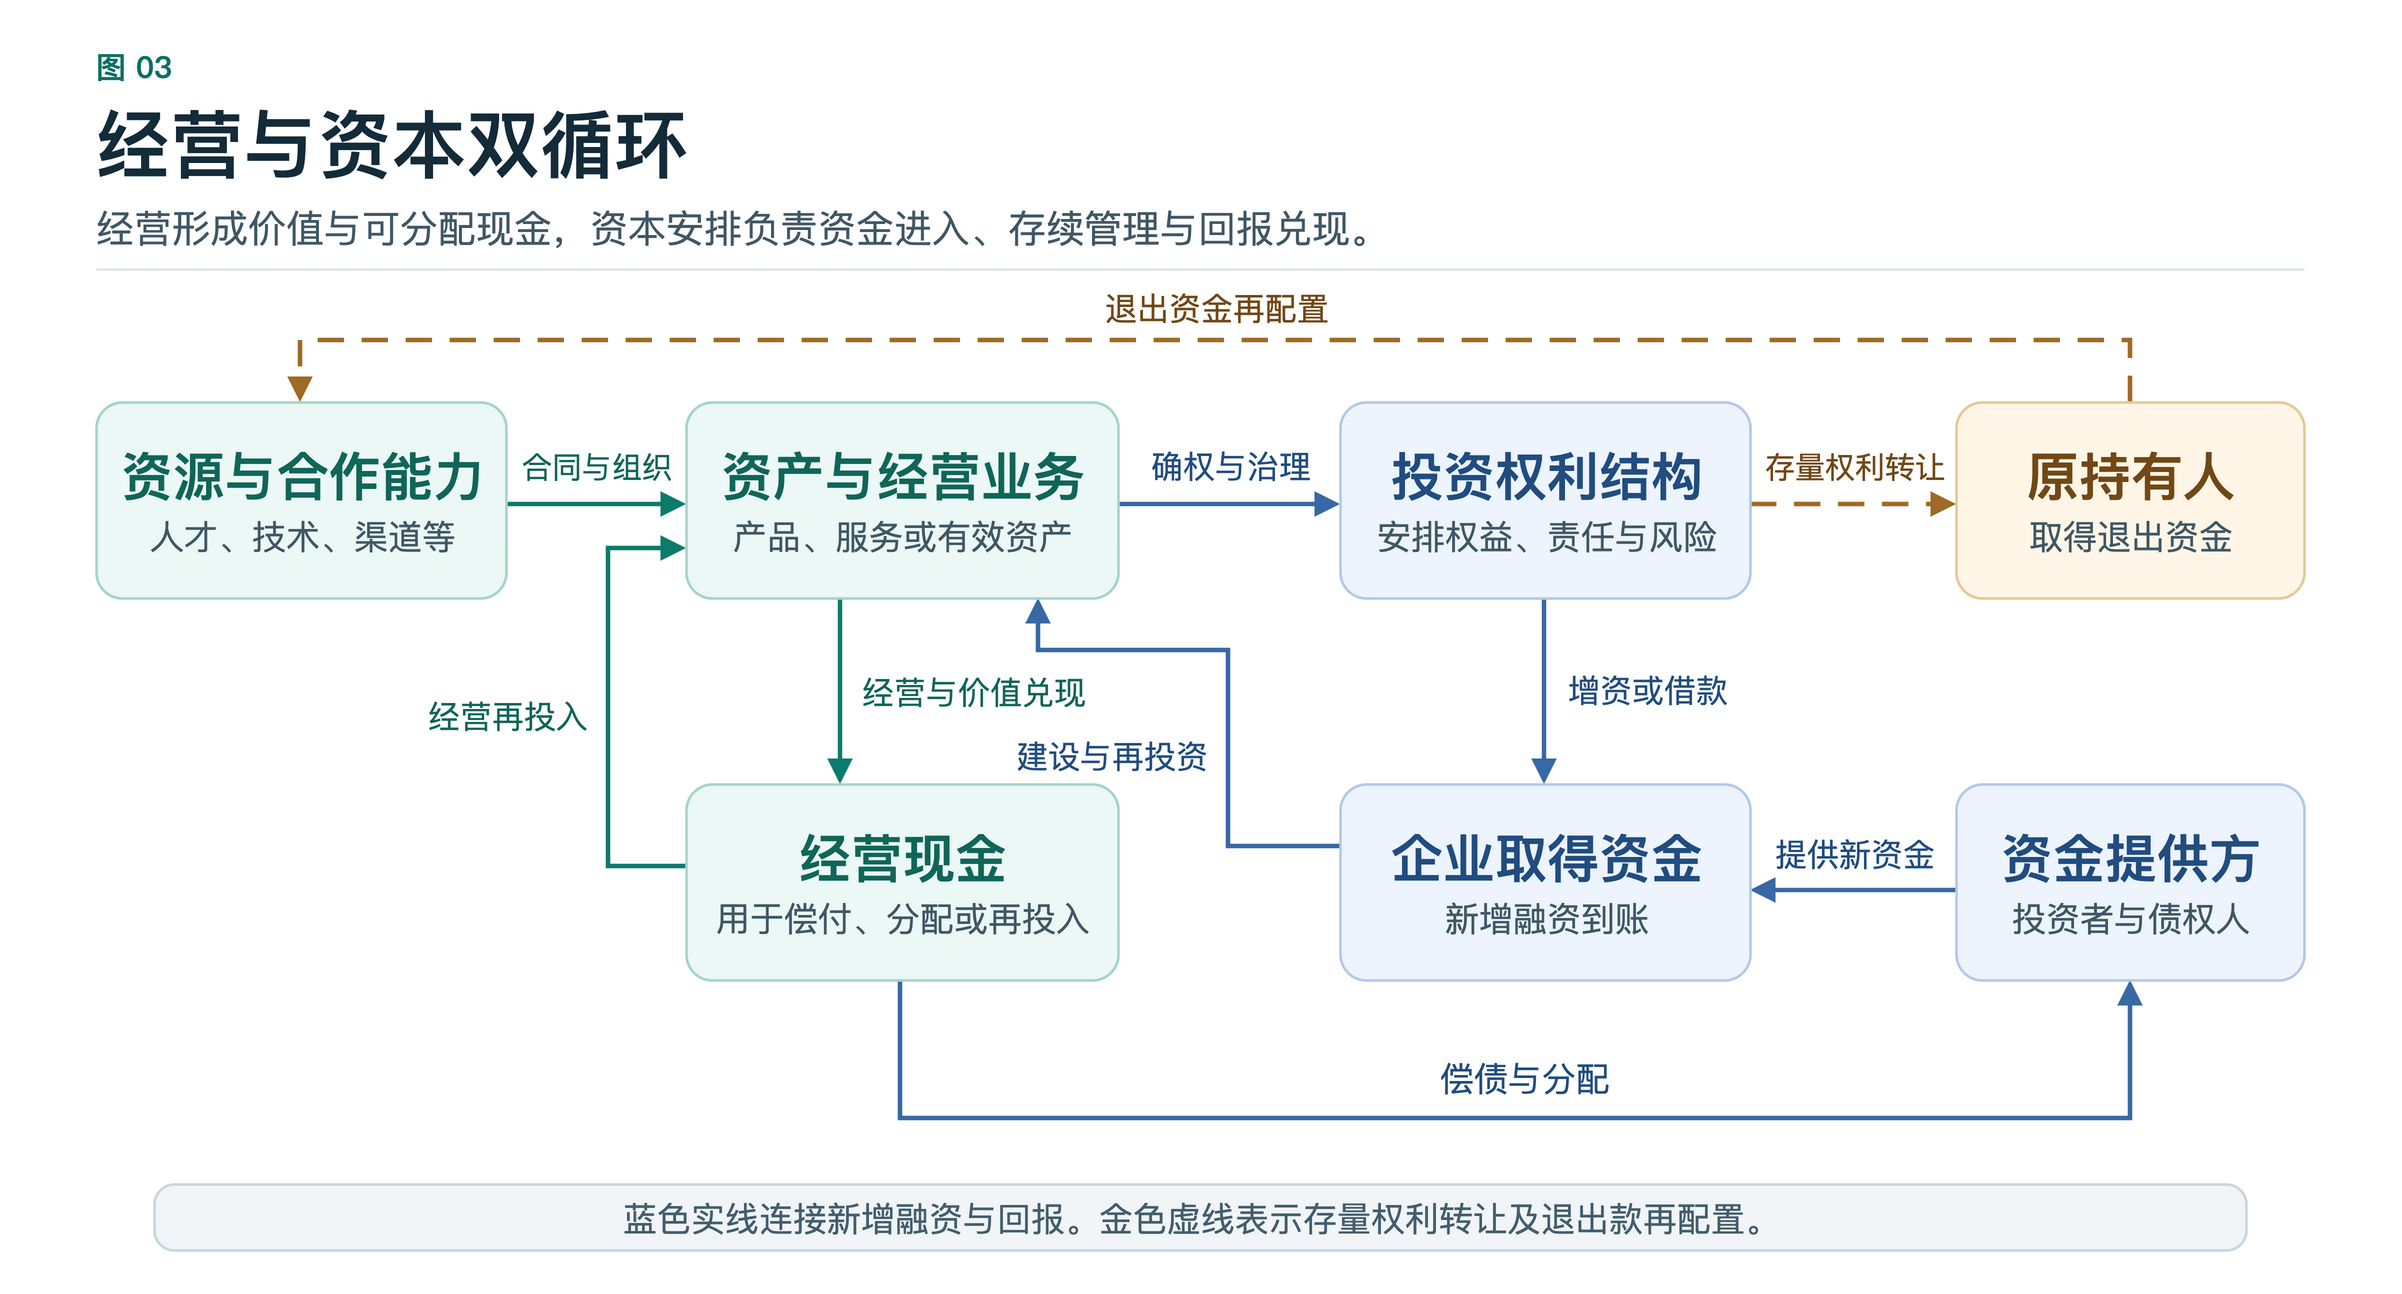
四资循环需要通过两条相互连接的运行机制落地:经营循环解释价值如何形成,资本循环解释资金如何进入、风险如何分配以及回报如何实现。
### 1\. 经营循环
> **资金投入 → 组织资源 → 形成产品、服务或有效资产 → 客户支付或资产价值兑现 → 形成现金 → 再投资。**
经营循环关注需求、交付、成本、回款和资产使用效率。资金进入后,需要落实到具体业务活动,并通过经营结果检验其有效性。
### 2\. 资本循环
> **判断资产价值 → 设计权利与责任 → 匹配资金提供者 → 融资到账 → 存续管理 → 偿付、分配或转让退出。**
资本循环关注谁投入、获得什么权利、承担什么风险,以及通过什么机制获得回报或退出。融资到账后,治理、信息披露、资金用途管理和持续履约仍然是资本关系的一部分。
### 3\. 双循环关系示意
[](https://yutengfei.com/uploads/blog/stakeholder-capital-logic-and-paths/figures/03-operating-capital-cycles.png)
*图 3 经营与资本双循环。青绿线表示经营与再投入,蓝色实线表示新增融资与回报,金色虚线表示存量转让及退出款再配置。*
把这张图放回一个项目里看,我会先问一句,钱到底进了谁的账户?经营和资本安排都围绕资产展开,收款却可能落在不同主体。发行新权利筹来的资金进企业,转让既有权利的款项由原持有人收取。存量证券在投资者之间交易,通常不会因此直接增加发行企业的现金。\[1\]
由此需要保留两个判断:
> **经营循环决定资产能够产生什么价值;资本循环决定谁提供资金、承担风险、享有回报。**
>
> **企业取得资金与原持有人取得退出资金,应当分别记录、分别评价。**
展开原稿 Mermaid 图源
```
flowchart TD
R["资源与合作能力"] -->|"合同与组织"| A["资产与经营业务"]
A -->|"确权与治理设计"| C["可投资的权利结构"]
C -->|"增资或借款"| F["企业取得资金"]
F -->|"建设与再投资"| A
A -->|"经营与价值兑现"| O["可用于偿付和分配的现金"]
O -->|"偿债与分配"| I["投资者与债权人"]
I -->|"提供新资金"| F
C -->|"存量权利转让"| S["原持有人取得退出资金"]
S -->|"再配置"| R
```
## 五、用统一维度分析传统资本与数字资本
比较传统资本和数字资本,可以从底层资产和权益问起。接着看融资与发行怎样引入资金,市场和交易怎样支持权利流转,金融工具怎样安排风险和收益。登记、托管、结算和交付,也要对应到实际使用的设施。
在具体项目中,融资轮次、参与者角色、募集方式、投资权利、产品形态和登记技术需要分别描述。它们往往同时存在,并非依次经过的单一阶段。
| 分析维度 | 回答什么问题 | 典型内容 |
| --- | --- | --- |
| **发展阶段与融资轮次** | 项目发展到哪里,这一轮解决什么问题? | 种子、Pre-A、A/B/C/D、Pre-IPO。 |
| **资本参与者与参与角色** | 谁出资,以什么角色参与? | 天使投资者、VC、PE、战略投资者、基石投资者。 |
| **投资权利** | 投资者实际取得什么? | 股权、债权、基金份额、合同收益分配权、使用权、价格风险敞口。 |
| **发行与募集安排** | 向谁募集,通过什么安排发行? | 私募、公募、IPO、后续发行,以及证券型代币发行中的具体募集安排。 |
| **新增与存量交易** | 创设新权利,还是转让既有权利? | 一级发行、二级交易、老股转让;对“一级半”应明确具体指向的发行或转让安排。 |
| **产品组织形态** | 单项投资,还是集合投资或分层安排? | 股票、债券、可转债、基金、ETF、资产支持产品。 |
| **交易与风险管理机制** | 如何交易、使用杠杆和管理价格风险? | 现货、融资融券、期货、期权、掉期、永续合约。 |
| **收益与分配机制** | 收益从哪里来,怎样分配或实现? | 股息、债息、租金、经营分成、回购、质押奖励、借贷收益和交易费用。 |
| **登记与交付技术** | 权利如何记录、托管、转移和结算? | 传统登记结算系统、区块链、钱包、托管系统、代币化、智能合约及NFT等凭证形式。 |
一个项目可以同时具有多项特征。例如:
> **成长期企业+战略投资者+债权附转股权利+非公开募集+新增发行+可转债+约定转让限制+付息及转股安排+传统登记或代币化登记。**
这种描述将阶段、参与者、权利、发行、产品、收益和技术放在各自的位置,也便于比较不同方案。
数字化形式需要回到实际权利关系中判断。证券代币化存在不同结构,通证持有人与底层证券持有人的经济权利、表决权等可能不同,不能仅凭“映射”一词确定其法律和经济关系。\[1\]
收益机制也应单独说明来源与风险。经营分配、借贷收益、协议奖励和其他回报安排,需要分别识别支付来源、实现条件及承担责任的主体。
## 六、资本平台、金融工具与资金需求的匹配
一个资本方案里,载体、融资渠道、交易设施和金融工具往往同时出现。要看平台承担什么工作,可以先把实际主体和它负责的事项一一对上。
### 1\. 资本平台的三类角色
| 角色 | 主要作用 |
| --- | --- |
| **资产与资本载体** | 公司、项目公司、基金等,负责持有资产、接受投资及承担相应责任。 |
| **融资与分销渠道** | 银行、投资机构、券商及其他适当渠道,连接资金提供者。 |
| **交易与服务设施** | 交易场所、登记、托管、清算结算及技术服务,支持权利流转。 |
在一项资本方案中,需要分别确认谁持有资产、谁募集资金、谁负责经营、谁向投资者履约,以及谁提供登记、托管和交易服务。不同角色可以协作,责任关系应当清楚。
### 2\. 按经济功能组织金融工具
| 功能 | 典型工具或安排 | 主要解决的问题 |
| --- | --- | --- |
| **引入权益资金** | 增资、新股发行、配股、定向发行。 | 谁投入长期资金,如何分享增长与承担损失。 |
| **引入债务资金** | 贷款、债券、抵质押融资。 | 借多少钱,期限多长,怎样还本付息。 |
| **结合债权与权益** | 可转债等混合工具。 | 如何安排当前债权与未来转股机会。 |
| **盘活存量资产** | 资产出售、应收款转让、符合条件的资产支持融资。 | 怎样将既有资产或现金流权利转为资金。 |
| **组织集合投资** | 基金、ETF及其他适当产品。 | 怎样汇集资金、管理组合并提供投资和交易入口。 |
| **提供杠杆与风险管理** | 融资融券、期货、期权、掉期等。 | 怎样扩大资金使用能力或调整价格风险敞口。 |
| **分配回报与调整资本结构** | 派息、股份回购、债务偿还或回购。 | 怎样向持有人返还资金,调整在外权利结构。 |
看这张表,可以从要解决的经营问题往回找工具。一种工具可以服务几种目的,同一个目标也可能有几种工具组合。选哪一种,还要核对主体条件、资产特征、投资者要求和适用规则。
### 3\. 从资金用途和偿付来源出发选择工具
资金匹配的基本原则是:
> **根据资产的价值来源、现金流特征和发展阶段,匹配投资者、权利结构、融资渠道、工具、期限与币种。**
| 项目或资金需求 | 可以优先分析的资金与工具方向 | 必须核对的匹配关系 |
| --- | --- | --- |
| 早期探索,现金流尚未验证。 | 天使、VC、战略股权资金及适当的混合融资。 | 谁承担试错损失,后续还需要多少投入。 |
| 业务已经验证,需要扩大经营。 | 成长股权、长期贷款、债券等组合。 | 扩张回报、现金回收期与融资期限。 |
| 订单和应收款较清晰。 | 贸易融资、保理及其他适当安排。 | 债务人质量、回款真实性与追索责任。 |
| 成熟资产,需要引入更广泛资金。 | 公开或非公开发行、基金及符合条件的资产支持产品。 | 持续披露、现金流覆盖与投资者要求。 |
| 原持有人需要退出。 | 老股转让、战略出售、并购及适当的二级交易。 | 谁支付退出款,对企业经营有什么影响。 |
| 既有权利需要改善登记与交付。 | 适当的代币化登记、分销和结算安排。 | 技术投入是否改善成本、交付效率和投资者体验。 |
这些属于分析方向,具体项目是否适用,需要结合实际条件判断。
### 4\. 分开判断可交易性与实际流动性
允许转让、完成上市或采用代币化,可以提供交易条件。实际流动性还取决于买方需求、市场深度、成交价格及价格冲击。SEC对流动性的解释同样强调,证券能否较容易、较快地买卖,并且不显著影响其交易价格。\[1\]
看一个平台能支持怎样的退出,可以把问题问具体。权利能不能转让?交易通过什么机制完成?有没有足够的买方承接,退出时又要付出什么成本?
交易条件与真实市场需求共同影响价值兑现,平台连接本身不等于已经形成足够流动性。
## 七、WISERUNION零号公司的四层资本逻辑
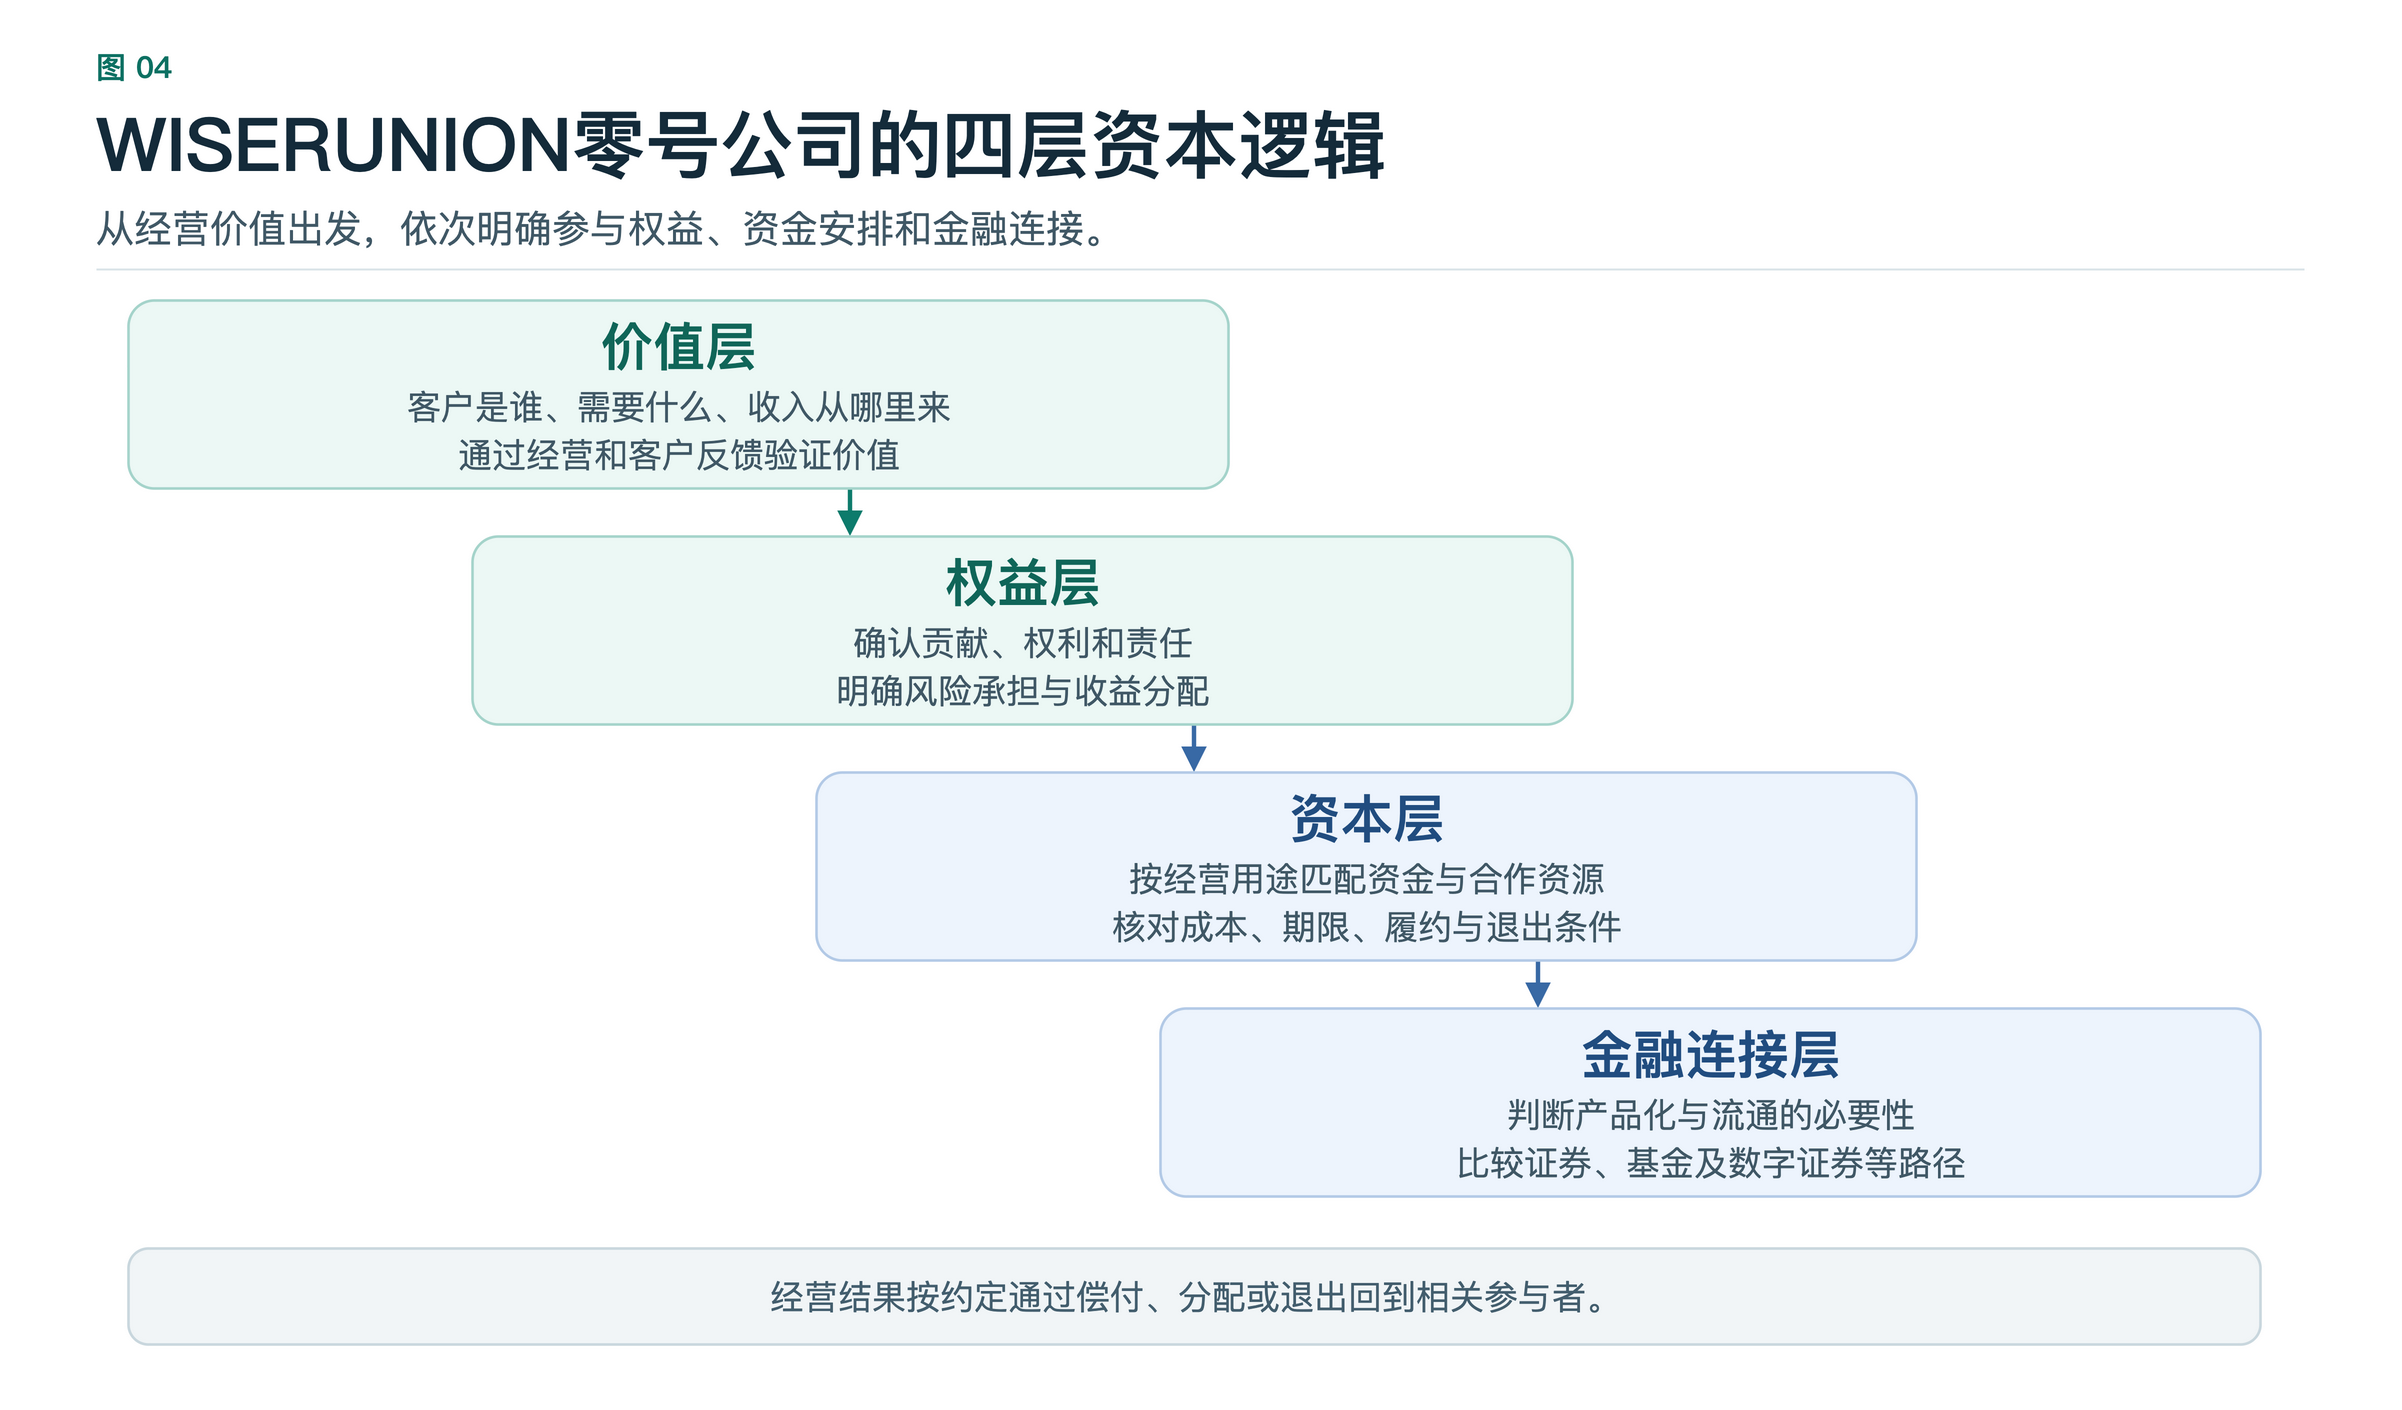
零号公司当前阶段的研究顺序,是先明确价值、权益、资本和金融连接四层关系,再比较上市、数字证券等具体路径。
这四层共同构成资本方案的纵向结构:先说明经营和价值,再确认贡献与权益,继而匹配资金,最后设计必要的金融连接。
[](https://yutengfei.com/uploads/blog/stakeholder-capital-logic-and-paths/figures/04-company-zero-layers.png)
*图 4 零号公司的四层资本逻辑。先验证经营价值,再确定权责与风险收益,据此匹配资金和金融工具。*
### 第一层:价值层——明确经营什么,为谁创造价值
围绕科研、教育、产品、服务及解决方案等业务,需要说明客户是谁、解决什么问题、收入从哪里来、关键资源由谁提供,以及零号公司自身需要保留哪些能力。
价值层要形成可理解的业务逻辑和可检验的经营目标。资源能够被组织起来,还需要经过经营活动和客户验证,才能持续转化为有效资产与经营成果。
### 第二层:权益层——明确谁贡献、谁拥有、谁承担
资源、资金和经营贡献需要与不同的权益形式建立清楚对应。
股权、债权、合同收益权、知识产权、服务报酬和治理参与权应当分别设计,明确获得条件、责任边界、风险承担及成果分配方式。资源贡献可以取得报酬或约定权益,具体形式需要由贡献性质、参与角色和约定规则确定。
权益层将利益相关者资本论的研究重点落到具体安排中:多方贡献如何被确认、风险如何被承担,以及成果如何被分配。
### 第三层:资本层——按实际需求组织资金与资源
到资本层,先问手头缺的是什么。是日常运营资金、项目资金,还是更长期的投入?有些需求也可以由合作伙伴直接提供资源和能力。
在此基础上,再比较自有资金、股权、债权、预付款、项目合作及其他适当安排,并识别各自的成本、期限、履约责任、权益影响和退出条件。
资本层的任务,是让资金和资源进入正确的用途,以相匹配的期限支持经营目标。
### 第四层:金融连接层——判断产品化与流通的必要性
当底层业务、权属关系、信息披露、投资者范围、托管、退出和适用地区规则能够被清楚说明时,再比较传统证券、基金、数字证券等路径。
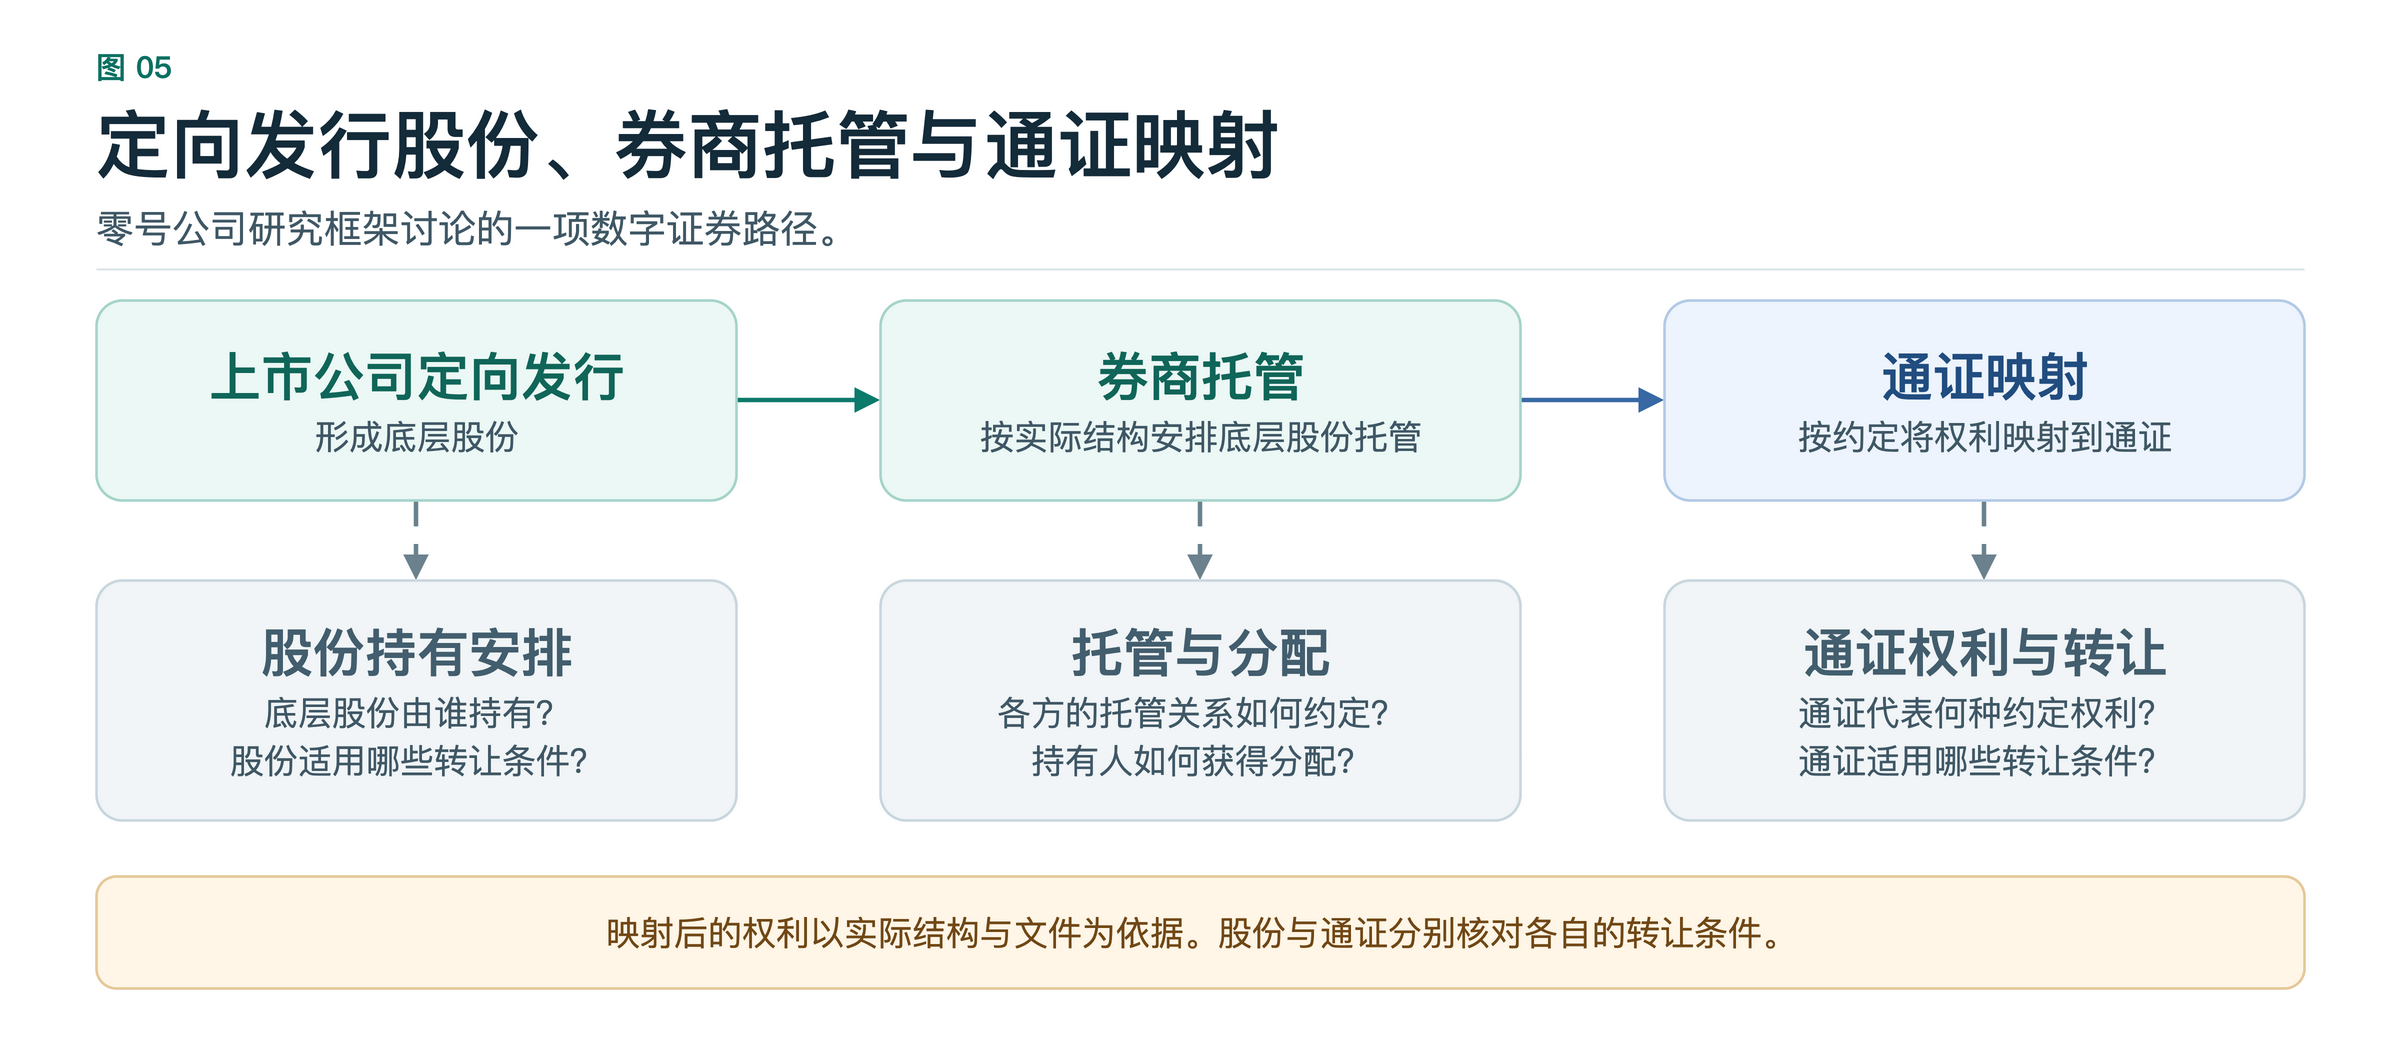
本文讨论的一项具体数字证券路径,是**以上市公司定向发行股份为底层,经券商托管后进行通证映射**。原始研究将这一设想称为“STO路径”;这里保留其特定含义,将其作为需要进一步明确结构的研究方向,而不将它作为所有STO的通用定义。
沿着这条路径,先把涉及的权利逐项核对。底层股份由谁持有?通证代表什么权利?托管怎样安排,持有人怎样取得分配?股份和通证各自适用什么转让条件?最后还要回到实际结构和文件,确认映射后的权利。\[1\]
[](https://yutengfei.com/uploads/blog/stakeholder-capital-logic-and-paths/figures/05-share-custody-token-mapping.png)
*图 5 定向发行、券商托管与通证映射的研究路径。股份持有、通证权利及两者的转让条件均须根据实际结构与文件确认。*
金融连接层服务于既有价值和权利关系。涉及具体发行、募资、交易或跨境安排时,应当按实际司法辖区、参与主体和产品结构逐项核查。
零号公司的四层关系,可以归纳为:
> **价值怎样形成 → 权益怎样确认 → 风险与收益怎样分配 → 资金怎样进入 → 金融工具怎样连接 → 经营结果怎样回到参与者。**
## 八、四生态的分工与资本平台能力
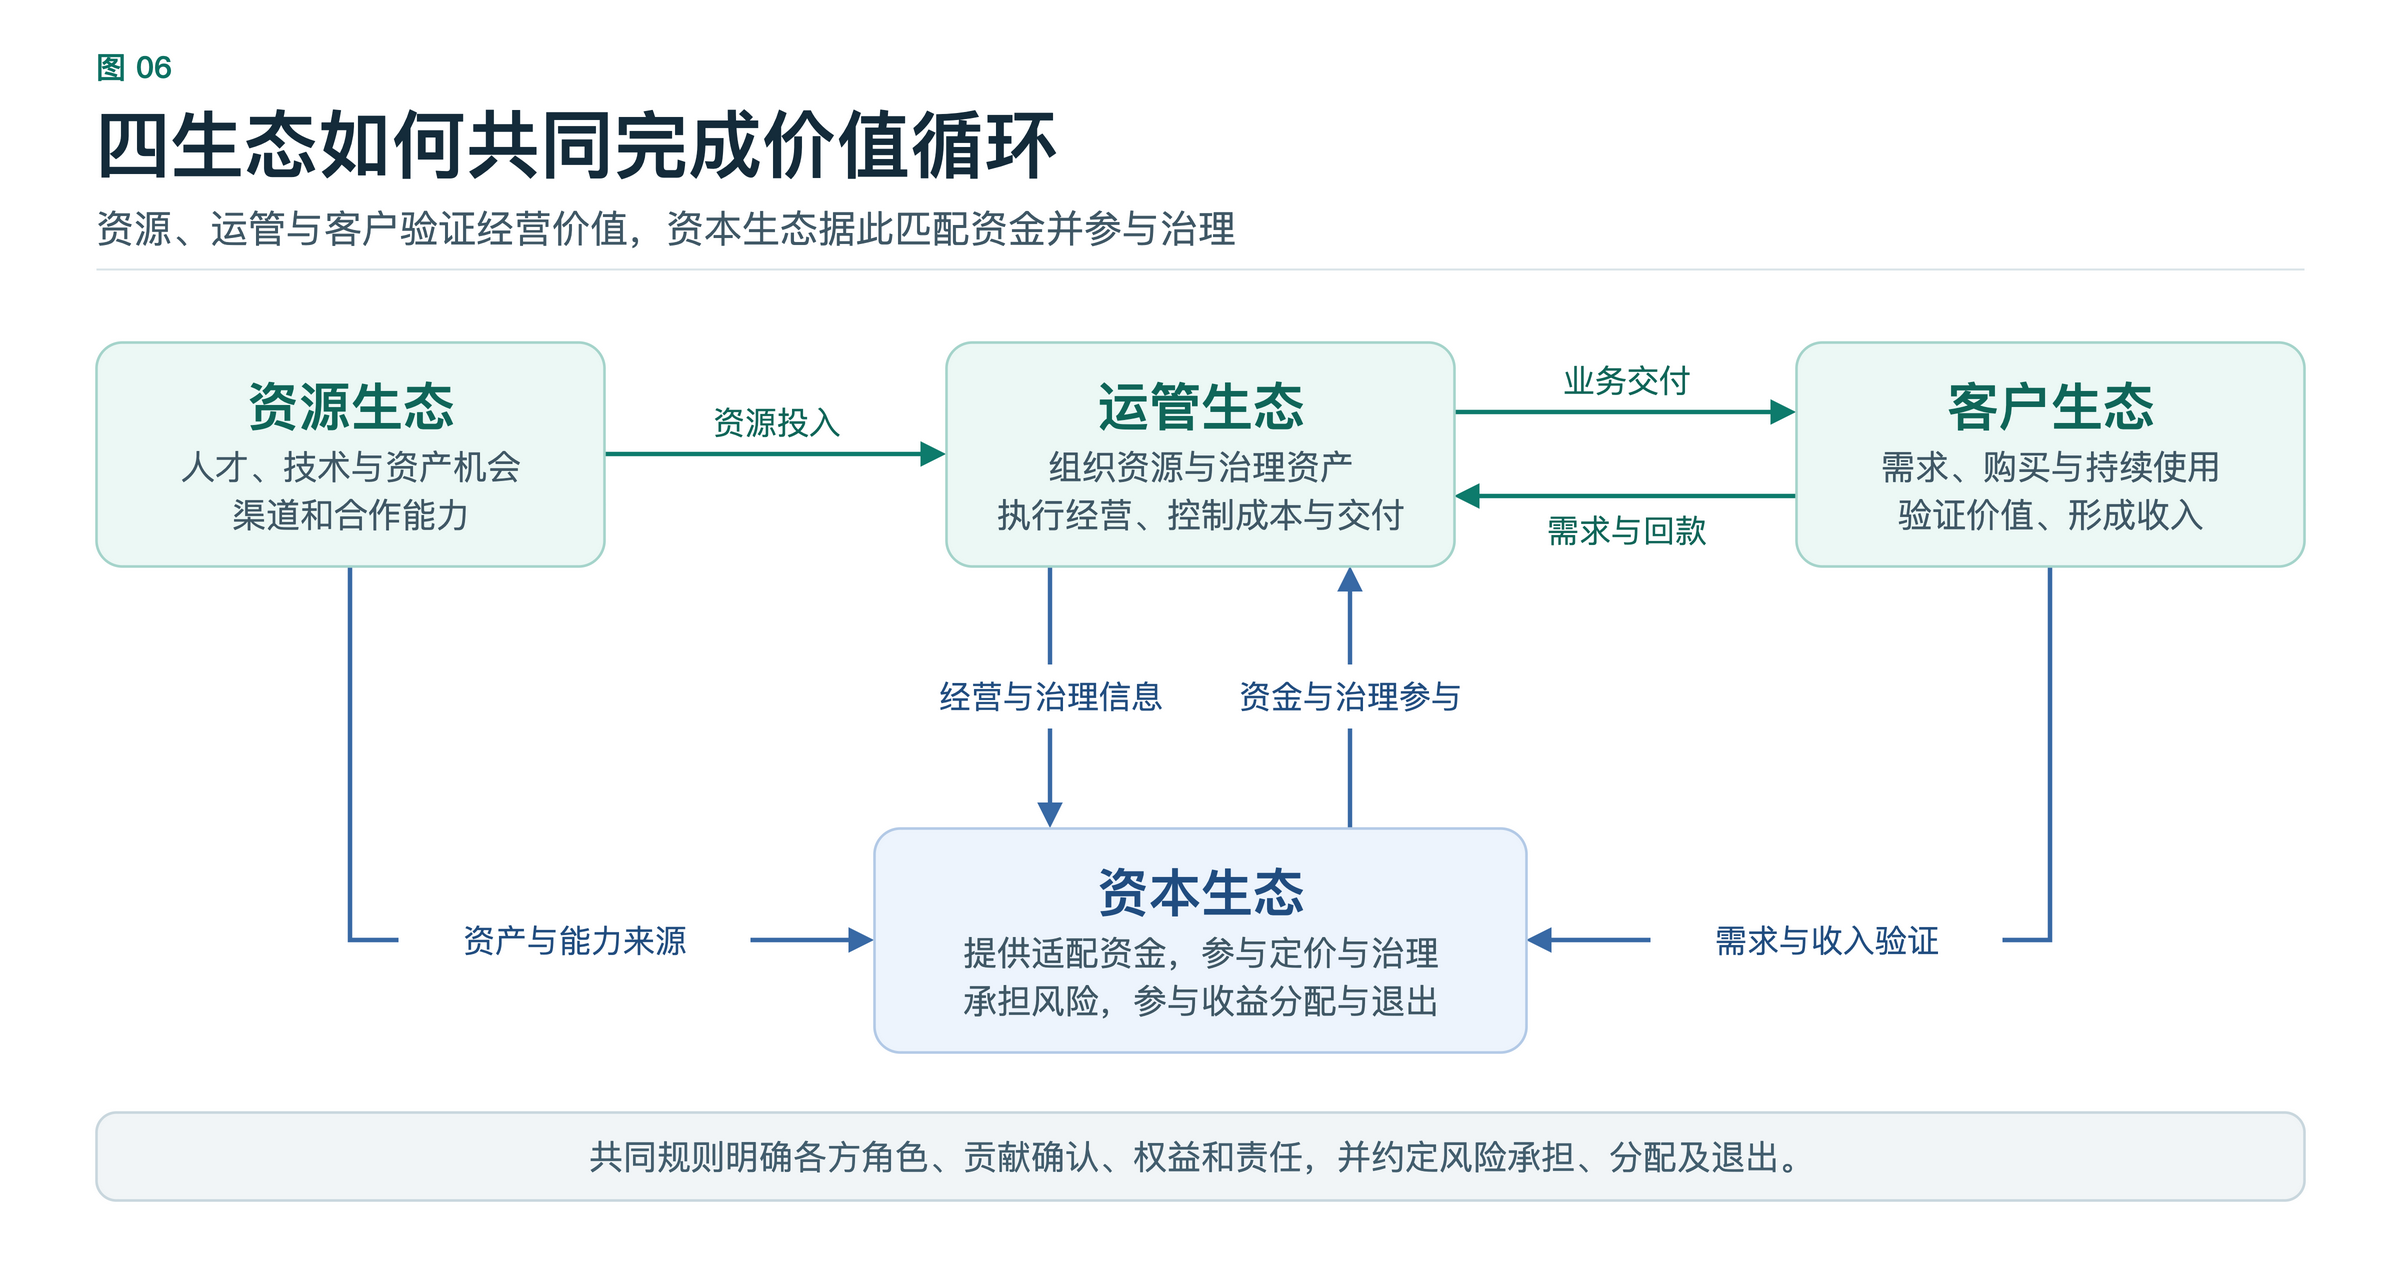
四层回答方案怎样搭起来,四生态接着回答每一段由谁来做。把两者放回同一套规则,才能核对方案里的责任有没有具体的人或机构来承担。
| 生态 | 在价值循环中的职责 |
| --- | --- |
| **资源生态** | 提供人才、技术、资产机会、渠道和合作能力。 |
| **运管生态** | 组织资源、治理资产、执行经营、控制成本与交付。 |
| **客户生态** | 通过需求、购买和持续使用验证价值,形成经营收入。 |
| **资本生态** | 提供适配资金,参与定价、治理、风险承担、收益分配与退出。 |
资本生态需要向资源生态连接资产和能力来源,向运管生态连接经营与治理能力,向客户生态验证需求、收入和价值兑现。其他生态也通过明确的权益和责任安排,与资本生态建立长期合作关系。
[](https://yutengfei.com/uploads/blog/stakeholder-capital-logic-and-paths/figures/06-four-ecosystems.png)
*图 6 四生态分工。资源、运管和客户共同形成并验证经营价值,资本生态连接资金与治理,各方依共同规则履约和分配。*
在这种分工下,零号公司的资本平台可以逐步形成五项能力:
1. \*\*发现和组织资产:\*\*从生态资源中识别价值机会,组织能够形成经营成果的资产与能力。
2. \*\*明确投资权利:\*\*将贡献、持有关系、治理责任和收益安排表达清楚。
3. \*\*匹配资金:\*\*根据资产和经营需求选择资金来源、渠道、工具及期限。
4. \*\*管理存续过程:\*\*持续跟踪经营结果、资金使用、风险变化与约定履行。
5. \*\*实现分配与退出:\*\*使经营和交易形成的成果按照约定回到相关参与者。
这套框架还可以与既有六个价值体系及四向SOP连接,将价值判断、参与角色、任务执行、业务协作与经营结果进一步对应起来。具体映射沿用既有体系的定义,并通过实际项目逐步细化。
## 结语:让价值创造与资本关系持续衔接
回到一个具体项目,我会顺着几件事往下看。资源怎样组织,形成了什么价值,权益怎样安排,资金怎样进入经营,最后又拿什么兑现和分配。每一步都能接上,资本安排才有继续走下去的依据。
其中,融资效率和变现效率需要与资产质量、经营能力、风险承担和长期价值一起判断。金融贯穿四资节点及其连接,制度与规则则使不同参与者能够以清晰的角色、贡献和责任进入循环。
零号公司可以把四层资本逻辑、四生态分工和双循环放到实际项目中检验。业务做到了哪一步,权利怎样落实,现金实际到了哪里,约定最后有没有履行,都要回到经营记录里看。长期资本关系也要在这样的经营过程中形成。
> **以资源形成资产,以治理明确权利,以金融连接资金,以经营和交易兑现价值,以分配和退出完成资本循环。**
## 整理依据与参考
- \*\*主要依据:\*\*经确认的《整理.pdf》,共7页。本文合并了重复定义和维度说明,统一了“零号公司”等称谓,调整了论述顺序,并将原稿中失去图形结构的文字恢复为Mermaid关系图。
- **原稿列示的相关研究:**[读《四资运作》|资源、资产、资本和资金怎样接起来](https://yutengfei.com/zh/blog/four-assets-reading-notes/)。此处保留原稿中的研究线索与链接。
- **\[1\] 术语参考:**[U.S. Securities and Exchange Commission — Glossary](https://www.sec.gov/resources-small-businesses/glossary),参见“Secondary Market”“Liquidity”“Digital Security”条目,用于说明存量交易、流动性及不同代币化结构下的权利差异。具体制度适用仍以相关项目所在地和参与主体的规则为准。
[下载 WISERUNION 资本逻辑配图(Draw.io,六页)](https://yutengfei.com/uploads/blog/stakeholder-capital-logic-and-paths/stakeholder-capital-logic-and-paths.drawio)
## 智库配套阅读
- [利益相关者长期资本关系的形成机制](https://yutengfei.com/zh/journal/stakeholder-long-term-capital-mechanism/)
- [用四资与双循环分析一个项目](https://yutengfei.com/zh/journal/four-assets-dual-cycle-project-analysis/)
- [贡献与权益履约记录表](https://yutengfei.com/zh/journal/contribution-rights-fulfillment-record/)
- [资本路径九维比较表](https://yutengfei.com/zh/journal/capital-path-nine-dimension-comparison/)
- [从贡献确认到权益兑现:利益相关者长期资本关系的形成机制](https://yutengfei.com/zh/journal/from-contribution-to-rights-fulfillment/)
[CC BY-NC-ND 4.0](https://creativecommons.org/licenses/by-nc-nd/4.0/) · 原创文字适用,另有声明及第三方素材除外。